
Pensioni, la Germania sceglie il realismo: più pianificazione e mercati finanziari.
Data pubblicazione: 19 agosto 2026
Autore:
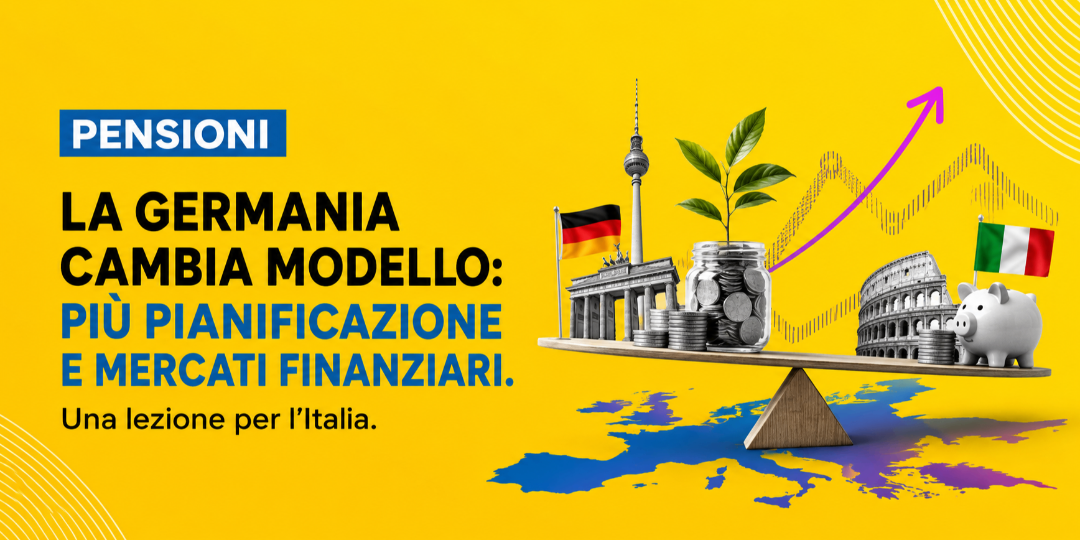
La Germania prepara una profonda riforma delle pensioni e della previdenza complementare: fondi, ETF, investimenti sui mercati finanziari, incentivi pubblici e un piano previdenziale che parte addirittura dai sei anni. Dietro le singole misure c'è però una scelta politica ed economica molto più importante: prendere atto che, di fronte alla crisi demografica, la sola previdenza pubblica a ripartizione rischia di non bastare più.
Qualche settimana fa, parlando della crisi demografica italiana, avevo evidenziato un problema che troppo spesso continuiamo ad affrontare come se riguardasse un futuro lontano: meno nascite significano meno lavoratori, meno contribuenti e una popolazione progressivamente più anziana.
La Germania ha sostanzialmente lo stesso problema e sta cominciando a trarne conseguenze piuttosto radicali anche sul terreno previdenziale.
Non significa che Berlino stia privatizzando le pensioni o abbandonando il welfare pubblico. Significa qualcosa di più pragmatico: riconoscere che un sistema costruito per la struttura demografica del Novecento non può essere considerato immutabile quando quella struttura demografica non esiste più.
Ripartizione e capitalizzazione: due logiche profondamente diverse
Per comprendere la portata della svolta tedesca bisogna partire da una distinzione fondamentale.
Nel sistema a ripartizione, su cui si basano principalmente sia Germania sia Italia, i contributi versati oggi dai lavoratori finanziano le pensioni erogate oggi ai pensionati. Non esiste quindi, in senso stretto, un patrimonio personale accumulato e investito per pagare la propria pensione futura.
Il sistema funziona molto bene quando esiste un rapporto favorevole tra lavoratori e pensionati. Diventa inevitabilmente più fragile quando diminuiscono i primi e aumentano i secondi. Una società nella quale cresce rapidamente il numero degli anziani e dei pensionati mentre si restringe la popolazione giovane e occupata entra inevitabilmente in uno squilibrio economico-finanziario: aumentano le prestazioni da finanziare mentre si riduce relativamente la base contributiva chiamata a sostenerle.
Non è una valutazione politica, è un problema aritmetico. Prenderne atto non significa mettere in discussione il diritto alla pensione, significa creare le condizioni perché quel diritto possa essere finanziato anche domani.
Un sistema a capitalizzazione segue invece una logica differente: i contributi vengono accumulati, investiti sui mercati finanziari e lasciati crescere nel tempo. La pensione futura dipenderà quindi anche dal capitale costruito e dai rendimenti prodotti.
La Germania non intende sostituire integralmente il primo modello con il secondo. Sta cercando piuttosto di affiancare progressivamente più capitalizzazione alla ripartizione, diversificando in qualche modo anche le fonti dalle quali dipenderà il reddito pensionistico futuro. Ed è probabilmente questa la vera notizia.
La nuova previdenza tedesca guarda a ETF e mercati finanziari
Dal 2027 la Germania punta a riformare profondamente la previdenza privata incentivata attraverso il nuovo Altersvorsorgedepot, un deposito previdenziale nel quale potranno trovare spazio fondi e strumenti finanziari individuati dalla normativa, anche senza la tradizionale garanzia integrale del capitale.
Continueranno ad esistere soluzioni garantite per chi desidera maggiore protezione. Viene però superato un principio che per decenni ha condizionato molti prodotti previdenziali europei: la garanzia non è necessariamente sinonimo di sicurezza quando l'orizzonte temporale è di trenta o quarant'anni. Garantire il capitale significa infatti normalmente costruire portafogli più prudenti. Su orizzonti molto lunghi questa prudenza può trasformarsi in un enorme costo-opportunità, perché riduce la capacità di partecipare alla crescita dell'economia e dei mercati.
La filosofia è moderna e finanziariamente razionale: per chi investe per decenni, la volatilità non deve necessariamente essere eliminata. Può essere gestita e, su orizzonti temporali sufficientemente lunghi, accettata come componente fisiologica dell'investimento in cambio di un rendimento atteso superiore.
È una distinzione sulla quale insisto spesso: volatilità e rischio non sono sinonimi. Per un investitore con un orizzonte di trent'anni, anche l'eccesso di prudenza può diventare un rischio, quando produce per decenni rendimenti reali insufficienti rispetto agli obiettivi previdenziali.
«Tu investi, lo Stato investe insieme a te»
La seconda innovazione riguarda gli incentivi e, per certi versi, cambia anche il rapporto psicologico tra cittadino e previdenza complementare. Il nuovo sistema prevede infatti contributi pubblici proporzionali a quanto investito dal risparmiatore: a determinate condizioni, il contributo statale di base potrà raggiungere 540 euro l'anno.
È un'impostazione molto diversa dalla sola agevolazione fiscale, che produce un beneficio certamente importante ma meno immediatamente percepibile. Qui il cittadino vede invece lo Stato aggiungere concretamente capitale al proprio patrimonio previdenziale: tu costruisci la tua pensione e lo Stato contribuisce a costruirla insieme a te.
La logica è quella del matching contribution: l'intervento pubblico non sostituisce il risparmio individuale ma lo incentiva, premiando chi decide di destinare una parte del proprio reddito alla pensione futura. A questo si aggiungono ulteriori incentivi per i figli e un bonus destinato a chi comincia molto giovane, introducendo un principio particolarmente interessante: più lungo è l'orizzonte temporale a disposizione, maggiore è il valore economico dell'incentivo pubblico, perché anche quel contributo potrà essere investito e capitalizzato per decenni.
Ed è proprio sui giovani che arriva probabilmente l'innovazione più interessante.
La pensione comincia a sei anni
Con la Frühstartrente, il progetto approvato dal governo tedesco prevede che lo Stato versi 10 euro al mese dai 6 ai 18 anni in un deposito previdenziale individuale investito sui mercati finanziari.
Parliamo complessivamente di appena 1.440 euro di contributi pubblici, una cifra apparentemente modesta. Il vero capitale messo a disposizione dal sistema è però un altro: il tempo.
Nelle simulazioni pubblicate dal governo tedesco, assumendo un rendimento medio annuo del 7%, quei 1.440 euro potrebbero valere circa 2.200 euro a 18 anni e 53.000 euro a 65 anni, anche senza ulteriori versamenti.
Se la famiglia aggiungesse:
- 10 euro al mese: circa 107.000 euro a 65 anni;
- 20 euro al mese: circa 160.000 euro;
- 50 euro al mese: circa 320.000 euro.
Naturalmente non si tratta di rendimenti garantiti: il 7% è un'ipotesi di simulazione ma non è affatto un'ipotesi finanziariamente irrealistica su un orizzonte temporale così lungo. A titolo di riferimento, l'MSCI World, uno degli indici più rappresentativi dei mercati azionari dei Paesi sviluppati, negli ultimi trent'anni ha prodotto un rendimento annualizzato nell'ordine del 6-8% annuo, a seconda della valuta e della metodologia utilizzata; sul periodo giugno 1996-maggio 2026 il solo price return è stato circa il 6,3% annuo, quindi senza considerare il contributo dei dividendi reinvestiti.
Il punto non è quindi sostenere che il 7% si ripeterà in futuro – nessuno può garantirlo – quanto comprendere che su orizzonti di cinquanta o sessant'anni un rendimento medio di quell'ordine di grandezza è storicamente plausibile per un portafoglio azionario globale diversificato.
Ed è qui che emerge la vera forza della Frühstartrente: quando l'orizzonte temporale supera mezzo secolo, l'interesse composto può contare molto più dell'importo iniziale investito. Allo stesso tempo, un bambino cresce acquisendo familiarità con concetti come investimento, rendimento, volatilità e pianificazione finanziaria, contribuendo a creare una cultura del capitale che in gran parte dell'Europa continua ancora a essere insufficiente.
Costi: qui il confronto con l'Italia diventa scomodo
La Germania ha previsto per il prodotto previdenziale standard un limite dell'1% annuo alle Effektivkosten, cioè alla riduzione media del rendimento determinata dai costi. Per la Frühstartrente sono inoltre previste specifiche limitazioni ai costi durante la minore età. Non è un dettaglio. Su un investimento che può durare quaranta, cinquanta o sessant'anni, anche pochi decimali di costo annuo producono attraverso la capitalizzazione una differenza enorme sul patrimonio finale.
E qui il confronto con una parte del mercato italiano merita una riflessione.
Secondo COVIP, nel 2025 l'Indicatore Sintetico dei Costi medio calcolato su dieci anni era pari allo 0,47% nei fondi pensione negoziali, all'1,36% nei fondi pensione aperti e addirittura al 2,17% nei PIP, i piani individuali pensionistici assicurativi.
Non tutta la previdenza complementare italiana è quindi costosa. Alcune forme rappresentano oggi soluzioni estremamente efficienti sotto il profilo dei costi, con strutture commissionali tra le più competitive del mercato: è il caso anche di alcuni fondi pensione distribuiti da Fineco. È soprattutto su molti prodotti previdenziali assicurativi che il livello dei costi merita particolare attenzione.
Su trent'anni, il 2% annuo non è «solo il 2%»: è rendimento che non capitalizza anno dopo anno. Quando si parla di pensioni, il costo è una variabile finanziaria, non una nota a piè di pagina.
Il passo successivo potrebbe essere ancora più radicale
La direzione intrapresa dalla Germania potrebbe però andare oltre la sola previdenza complementare. La Commissione incaricata di ripensare il sistema pensionistico ha infatti proposto una Gesetzliche Kapitalrente, cioè una componente della previdenza pubblica basata sulla capitalizzazione e ispirata al modello svedese.
Il principio sarebbe quello di affiancare alla tradizionale pensione a ripartizione una componente nella quale una parte dei contributi non venga utilizzata immediatamente per finanziare le pensioni correnti ma sia accumulata e investita sui mercati finanziari,costruendo nel tempo un patrimonio destinato alla previdenza futura.
È importante precisare che questa parte è ancora una proposta e non una riforma già operativa. La sua rilevanza è però soprattutto politica ed economica, perché mostra chiaramente la direzione del dibattito tedesco: non rinunciare alla solidarietà intergenerazionale propria del sistema pubblico ma ridurre progressivamente la dipendenza da un'unica fonte di finanziamento, particolarmente vulnerabile quando la struttura demografica si deteriora.
La Germania sembra quindi aver compreso che la sostenibilità previdenziale del futuro difficilmente potrà dipendere soltanto dall'equazione contributi dei lavoratori → pensioni dei pensionati. L'obiettivo è affiancarle progressivamente una seconda relazione: capitale accumulato → rendimenti → pensione futura.
Non è la sostituzione dello Stato con il mercato. È, piuttosto, il tentativo di utilizzare anche il mercato per rendere più sostenibile nel tempo una funzione essenziale dello Stato.
Da grandi risparmiatori a investitori
C'è infine un aspetto culturale che considero forse ancora più interessante.
Tedeschi e italiani hanno qualcosa in comune: siamo storicamente grandi risparmiatori ma non sempre altrettanto efficienti come investitori. Troppa liquidità, eccessiva avversione alla volatilità, ricerca della garanzia nominale e scarsa pianificazione finanziaria di lungo periodo possono trasformare una virtù – la capacità di risparmiare – in un'allocazione inefficiente del patrimonio.
La riforma tedesca prova quindi ad affrontare contemporaneamente tre problemi:
- demografia: ridurre la dipendenza esclusiva dal sistema a ripartizione;
- previdenza: costruire patrimonio finanziario individuale da affiancare alla pensione pubblica;
- mercati dei capitali: convogliare una parte maggiore del risparmio verso investimenti produttivi di lungo periodo.
È esattamente la logica della pianificazione finanziaria per obiettivi: partire dall'orizzonte temporale, accettare una quantità coerente di volatilità e utilizzare il tempo come componente essenziale della strategia.
Sono concetti che ho approfondito anche nella mia guida dedicata al Goal Based Investing, scaricabile gratuitamente qui.
Anche l'Italia dovrebbe abbandonare alcuni schemi del passato
Il dibattito italiano sulle pensioni continua troppo spesso a concentrarsi sull'età pensionabile, sulle deroghe, sulle quote e sulla promessa politica di preservare prestazioni sempre più difficili da finanziare. Sono questioni importanti ma non sono sufficienti.
Continuare a discutere di pensioni pubbliche più generose o universali senza chiedersi chi le finanzierà tra venti o trent'anni significa ignorare la variabile demografica. I diritti sociali hanno bisogno di sostenibilità economica: senza la seconda, anche le migliori intenzioni rischiano di trasformarsi in promesse finanziariamente irrealizzabili.
La modernità non consiste nello smantellare la previdenza pubblica. Consiste nel renderla sostenibile, abbandonando schemi costruiti per una società che demograficamente non esiste più e affiancandole strumenti capaci di sfruttare tempo, capitalizzazione, diversificazione e crescita dei mercati finanziari.
La Germania sembra voler andare esattamente in questa direzione.
E forse la domanda più interessante per l'Italia non è se dobbiamo copiare il modello tedesco. È un'altra: quanto tempo possiamo ancora permetterci di aspettare prima di affrontare lo stesso problema?
E la tua pensione?
Se il problema collettivo riguarda la sostenibilità del sistema previdenziale, quello individuale riguarda invece la pianificazione. In una strategia previdenziale di lungo periodo, costi, tempo a disposizione, contribuzione e scelte di investimento possono incidere profondamente sul capitale disponibile al momento della pensione.
Se hai già un fondo pensione, può essere utile verificare quanto stai realmente pagando e se la soluzione scelta è ancora coerente con i tuoi obiettivi. Se invece non hai ancora costruito una previdenza complementare, il primo passo è stimare il proprio gap previdenziale e capire quanto occorra accumulare oggi per integrare adeguatamente la pensione di domani.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
piazza Giuseppe Mazzini 56
73100, Lecce
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Emanuele Fina e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
