
BTP e spread in aumento: perché crollano i bond e cosa fare.
Data pubblicazione: 08 ottobre 2026
Autore:
Petrolio, inflazione, debiti pubblici e tensioni sulla Francia stanno scuotendo i mercati obbligazionari e trascinando al ribasso anche le Borse. Ma dietro questa nuova fase di volatilità si nasconde un cambiamento importante: il ritorno di rendimenti che possono offrire opportunità interessanti a chi investe con una strategia ben pianificata.
Il terremoto sui bond: cosa sta succedendo davvero?
Il mercato obbligazionario sta attraversando una delle fasi più delicate degli ultimi anni. Il rendimento del BTP decennale italiano è tornato intorno al 4,7%, quello francese si avvicina al 5% e il Treasury americano a dieci anni ha superato il 5,3%.
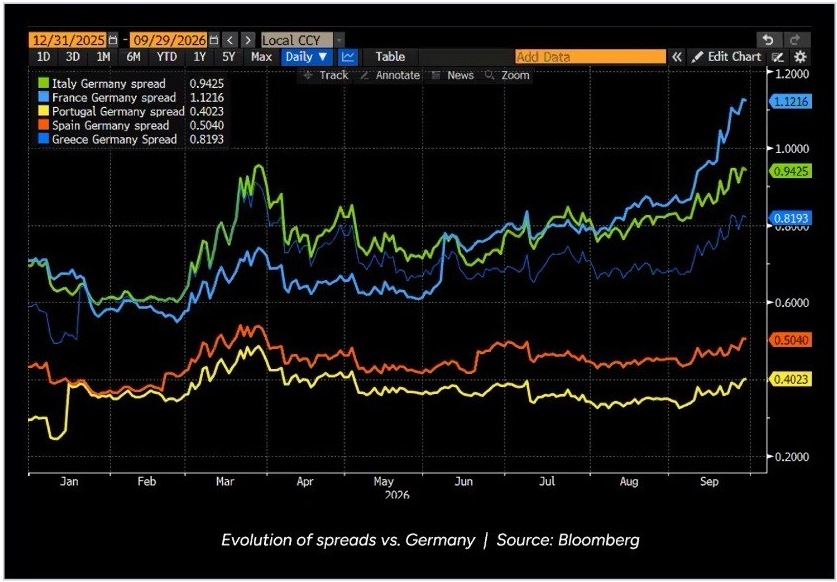
Anche gli spread sovrani si sono ampliati: il differenziale tra BTP e Bund tedeschi è risalito verso 120 punti base, mentre quello francese ha raggiunto circa 140 punti.
Numeri che raccontano un fenomeno più complesso di una semplice ondata di vendite.
Il mercato sta riconsiderando il prezzo del denaro, il rischio fiscale degli Stati e il rendimento necessario per finanziare un'economia mondiale sempre più indebitata.
Per comprenderne le implicazioni bisogna innanzitutto ricordare una regola fondamentale: quando il rendimento richiesto dagli investitori aumenta, il prezzo delle obbligazioni già in circolazione diminuisce.
Ma perché i rendimenti stanno salendo così rapidamente?
Le sei cause della tempesta obbligazionaria.
- Inflazione, il rischio che i prezzi tornino ad accelerare: i mercati temono che la disinflazione possa interrompersi. Se le aspettative d'inflazione aumentano, gli investitori richiedono rendimenti nominali più elevati per preservare il potere d'acquisto del capitale. Il problema non riguarda soltanto l'inflazione attuale, ma soprattutto quella attesa nei prossimi anni.
- Petrolio e Stretto di Hormuz, il ritorno dello shock energetico: le tensioni in Medio Oriente e i rischi per i traffici attraverso lo Stretto di Hormuz hanno riportato il Brent oltre i 100 dollari al barile. L'energia più costosa può trasferirsi ai prezzi di produzione e al consumo, comprimendo contemporaneamente i margini delle imprese e il potere d'acquisto delle famiglie. È il rischio di uno shock stagflazionistico: più inflazione e meno crescita.
- Debiti pubblici, sempre più titoli da collocare: gli Stati devono finanziare deficit elevati e rifinanziare il debito in scadenza. Contemporaneamente, il quantitative tightening ha ridotto il ruolo delle banche centrali come acquirenti di obbligazioni. Una maggiore quantità di titoli deve quindi essere assorbita dagli investitori privati, spesso disposti ad acquistarli soltanto a rendimenti superiori. È il ritorno del cosiddetto premio a termine: la remunerazione aggiuntiva richiesta per immobilizzare capitale su scadenze lunghe.
- Francia, quando lo spread misura la credibilità fiscale: il caso francese è particolarmente significativo. L'elevato indebitamento, un deficit pubblico superiore al 5% del PIL e le difficoltà politiche nell'attuare un credibile consolidamento fiscale hanno provocato un marcato aumento del premio al rischio. Il mercato non valuta soltanto quanto debito possiede uno Stato ma anche la sua capacità politica ed economica di stabilizzarlo.
- Hyperscaler, anche l'intelligenza artificiale richiede capitali: i grandi gruppi tecnologici stanno finanziando investimenti miliardari in data center, infrastrutture cloud e intelligenza artificiale. Le nuove emissioni obbligazionarie corporate si aggiungono a quelle governative, aumentando la competizione per il capitale disponibile. In un mercato già caratterizzato da un'offerta abbondante, questa pressione può contribuire a mantenere elevati i rendimenti.
- Banche centrali e posizionamento degli investitori: il rialzo dell'inflazione attesa ha spinto il mercato a incorporare politiche monetarie più restrittive. A ciò si aggiungono le posizioni speculative sui futures obbligazionari e le strategie finanziate a leva: quando la volatilità aumenta, la necessità di ridurre rapidamente queste esposizioni può amplificare le vendite e accentuare movimenti che vanno oltre i fondamentali economici.
BTP, Bund e OAT: non tutti i rialzi dei rendimenti sono uguali.
Per interpretare correttamente quanto sta accadendo è essenziale distinguere due componenti del rendimento di un titolo di Stato. In termini semplificati:
Rendimento BTP = rendimento Bund tedesco + spread Italia-Germania
Se aumenta il rendimento del Bund, può salire anche quello del BTP senza che sia necessariamente peggiorata la percezione del rischio italiano.
Se invece si amplia lo spread, significa che il mercato richiede un premio aggiuntivo per detenere debito italiano rispetto a quello tedesco.
È proprio questa seconda componente a rendere particolarmente interessante il caso francese: il rendimento dei titoli di Stato francesi è salito più rapidamente di quello di diversi altri Paesi europei, arrivando a superare il rendimento dei BTP italiani.
È la dimostrazione che i mercati stanno tornando a differenziare il rischio sovrano sulla base della sostenibilità fiscale e della credibilità delle politiche economiche, non soltanto delle tradizionali classificazioni tra Paesi centrali e periferici.
Un cambiamento che impone maggiore selettività anche all'interno dell'Eurozona.
Perché il crollo dei bond ha contagiato anche le Borse?
Il contagio ai mercati azionari non è casuale. I rendimenti obbligazionari rappresentano uno dei principali riferimenti per determinare il valore delle altre attività finanziarie. Quando il rendimento considerato relativamente sicuro aumenta, cresce il tasso con cui vengono attualizzati gli utili futuri delle imprese. A parità di profitti attesi, il valore teorico delle azioni diminuisce, soprattutto nei settori caratterizzati da valutazioni elevate e utili lontani nel tempo.
Inoltre, un costo del capitale più alto rende più oneroso finanziare investimenti e rifinanziare debiti aziendali.
Le banche possono subire pressioni aggiuntive per le svalutazioni di mercato dei titoli obbligazionari detenuti, sebbene gli effetti effettivi dipendano dalla classificazione contabile, dalle coperture e dalla struttura dei rispettivi bilanci.
Infine, rendimenti obbligazionari più interessanti aumentano la concorrenza nei confronti delle azioni nell'allocazione dei portafogli.
Non è soltanto una crisi dei bond: è una revisione del prezzo del capitale che si trasmette all'intero sistema finanziario.
Perché non siamo necessariamente davanti a un nuovo 2022.
Il paragone con il 2022 è comprensibile ma rischia di essere fuorviante.
Allora i mercati provenivano da anni di tassi prossimi allo zero e rendimenti obbligazionari estremamente compressi. L'improvvisa accelerazione dell'inflazione costrinse le banche centrali a una stretta monetaria eccezionalmente rapida, che gli investitori non avevano pienamente incorporato nei prezzi.
Oggi il punto di partenza è profondamente diverso. I rendimenti sono già elevati, una parte importante delle aspettative sui futuri rialzi dei tassi è incorporata nelle quotazioni e il reddito generato dalle obbligazioni offre un margine di protezione sensibilmente maggiore.
Questo non esclude ulteriori ribassi dei prezzi. Le scadenze lunghe rimangono vulnerabili soprattutto all'aumento del premio a termine, all'offerta di nuovo debito e a eventuali sorprese inflazionistiche. Ma la differenza rispetto al 2022 è sostanziale: oggi l'investitore viene remunerato molto di più per assumere il rischio obbligazionario.
Un rendimento iniziale elevato non impedisce una perdita in conto capitale ma può contribuire ad assorbirla nel tempo.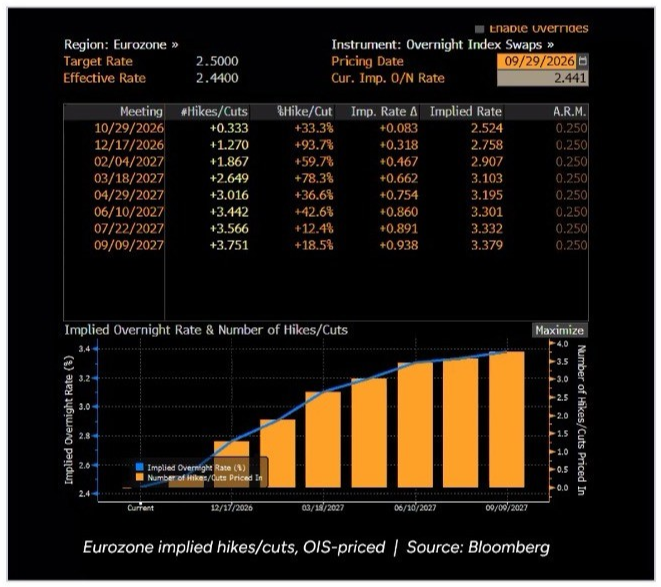
Rendimenti in aumento: una cattiva notizia per chi possiede bond, un'opportunità per chi investe oggi.
Per chi ha già obbligazioni in portafoglio, l'aumento dei rendimenti determina una riduzione del loro prezzo di mercato.
Non significa necessariamente che il capitale investito andrà perduto. Un'obbligazione a tasso fisso mantenuta fino alla scadenza, purché l'emittente rispetti i propri impegni, continua a corrispondere le cedole previste e a rimborsare il capitale secondo le condizioni contrattuali.
Il problema nasce quando l'investitore è costretto a vendere prima della scadenza, magari proprio durante una fase di forte volatilità.
È qui che la pianificazione patrimoniale diventa decisiva: separare le risorse necessarie nel breve periodo da quelle investibili nel medio e lungo termine permette di affrontare le oscillazioni senza esserne condizionati. E, soprattutto, consente di utilizzare la liquidità disponibile per acquistare nuove obbligazioni a rendimenti più elevati.
La duration: perché allungare molto le scadenze non è sempre conveniente.
Uno degli aspetti più interessanti dell'attuale mercato riguarda il rapporto tra rendimento e rischio di tasso.
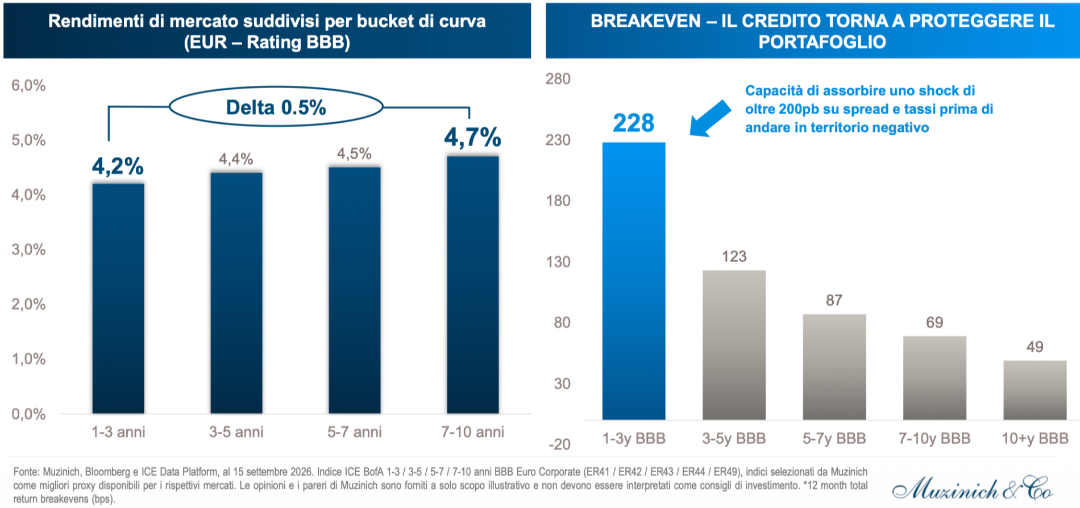
Un'analisi di Muzinich del 15 settembre 2026 sul credito corporate europeo con rating BBB mostra rendimenti del 4,4% sulle scadenze tra tre e cinque anni e del 4,7% su quelle tra sette e dieci anni. Appena 0,30 punti percentuali di rendimento aggiuntivo, a fronte di una sensibilità ai tassi sensibilmente superiore.
La duration misura proprio questa sensibilità. Per esempio, un'obbligazione con duration modificata pari a quattro anni potrebbe perdere indicativamente il 4% del proprio prezzo in caso di aumento dei rendimenti di un punto percentuale. Con una duration di dodici anni, la perdita sarebbe nell'ordine del 12%, prima di considerare cedole, convessità e altri effetti.
Naturalmente vale anche il contrario: se i rendimenti scendono, i titoli a lunga duration possono registrare rivalutazioni molto più consistenti.
Le scadenze lunghe possono dunque risultare interessanti per chi desidera fissare un rendimento per molti anni oppure intende beneficiare di una futura discesa dei tassi. Ma quando anche il tratto intermedio della curva offre rendimenti interessanti, non sempre è necessario assumere una volatilità molto maggiore per ottenere una remunerazione adeguata.
Anche la liquidità a breve termine può tornare a produrre reddito.
Le opportunità non riguardano soltanto chi può investire per cinque, dieci o vent'anni. Anche la liquidità destinata a esigenze relativamente vicine può oggi beneficiare di rendimenti interessanti, senza necessariamente esporsi alla volatilità delle obbligazioni a lunga scadenza.
Un BOT italiano con scadenza a settembre 2027, ad esempio, offre attualmente un rendimento effettivo di circa il 3,09% lordo annuo, corrispondente a circa il 2,70% netto. Un livello significativo per uno strumento con una vita residua inferiore a dodici mesi. Anche gli ETF monetari rappresentano soluzioni da valutare per la gestione della liquidità. Questi strumenti seguono l'andamento dei tassi monetari a brevissimo termine dell'Eurozona, strettamente collegati alle decisioni della BCE, il cui tasso sui depositi si attesta attualmente al 2,50%. A differenza di un BOT acquistato e mantenuto fino alla scadenza, tuttavia, gli ETF monetari non consentono di fissare oggi un rendimento per i prossimi dodici mesi: la loro remunerazione si adegua progressivamente all'evoluzione dei tassi.
Pensiamo a un professionista che prevede un investimento tra dodici mesi o a un'impresa che desidera remunerare temporaneamente parte della propria liquidità. In questi casi, l'obiettivo non è inseguire il rendimento più elevato ma ottenere una remunerazione interessante mantenendo il capitale coerente con le future esigenze finanziarie.
La scelta tra BOT, ETF monetari e altre soluzioni di breve termine deve quindi considerare non soltanto il rendimento lordo ma anche fiscalità, costi, rischio dell'emittente, liquidabilità e orizzonte temporale dell'investimento.
La vera opportunità non è prevedere i tassi. È aver pianificato prima.
Nessuno può sapere con certezza quando terminerà il rialzo dei rendimenti obbligazionari. Ma non è necessario individuare il minimo assoluto dei prezzi per costruire investimenti finanziariamente sensati.
Oggi il mercato consente di valutare rendimenti interessanti su diverse scadenze, dai pochi mesi fino al lungo periodo, con caratteristiche di rischio profondamente differenti.
La scelta dipende dagli obiettivi, dall'orizzonte temporale, dalle esigenze di liquidità e dalla capacità di sopportare oscillazioni temporanee.
La volatilità non è automaticamente un'opportunità. Lo diventa quando una corretta pianificazione permette di non subirla e di disporre delle risorse necessarie per sfruttarla.
Ed è proprio nelle fasi di maggiore incertezza che emerge il valore di una consulenza patrimoniale capace di andare oltre le quotazioni quotidiane, trasformando le dinamiche dei mercati in decisioni coerenti con il patrimonio e gli obiettivi di ciascun investitore.
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
piazza Giuseppe Mazzini 56
73100, Lecce
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Emanuele Fina e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
